കൈയിൽ പണമില്ലെങ്കിലും ഇഷ്ടമുള്ളത് വാങ്ങാം. മാസം തോറും ചെറിയൊരു തുക അടച്ചാൽ മതി. ഉപഭോഗത്തിന്റെ പുതിയ മന്ത്രമാണിത്. പക്ഷേ, ആ ചെറിയ തുകകൾ ഒന്നിച്ചുചേരുമ്പോൾ നമ്മുടെ സാമ്പത്തിക സ്വാതന്ത്ര്യം തന്നെ തവണകളായി നഷ്ടപ്പെടുന്നുണ്ടോ?
ഒരു പുതിയ സ്മാർട്ട്ഫോൺ വാങ്ങാൻ കടയിൽ കയറിയതാണ്. വില 60,000 രൂപ. വില കേട്ടപ്പോൾ ഒന്ന് പിന്നോട്ടു മാറി. അപ്പോഴാണ് സെയിൽസ്മാൻ ആശ്വസിപ്പിക്കുന്നത്: “സാറേ, മാസം വെറും 5,000 രൂപ മതി. പന്ത്രണ്ട് മാസത്തെ ഇ.എം.ഐ. ആണ്.”
60,000 രൂപ എന്നത് വലിയൊരു തുകയാണ്. എന്നാൽ, മാസം 5,000 രൂപയെന്നത് അത്ര വലിയ തുകയായി തോന്നുന്നില്ല. വാങ്ങാനുള്ള മടി മാറുന്നു. ഫോൺ വീട്ടിലെത്തുന്നു. മാസാമാസം അക്കൗണ്ടിൽനിന്ന് പണം പോകാൻ തുടങ്ങുന്നു.
ഇവിടെ സംഭവിച്ചത് ഒരു സാമ്പത്തിക ഇടപാട് മാത്രമല്ല. ഒരു മനഃശാസ്ത്രപരമായ മാറ്റം കൂടിയാണ്. 60,000 രൂപയുടെ ചെലവിനെ 5,000 രൂപയുടെ ചെറിയ ചെലവുകളായി മനസ്സ് വിഭജിച്ചുകഴിഞ്ഞു. ഉൽപ്പന്നത്തിന്റെ വിലയെക്കുറിച്ചുള്ള ചിന്തയിൽനിന്ന് പ്രതിമാസം അടയ്ക്കാൻ കഴിയുമോ എന്ന ചിന്തയിലേക്ക് നമ്മൾ മാറി.
ഇ.എം.ഐയുടെ മനഃശാസ്ത്രം അഥവാ വില ചെറുതാക്കുന്ന വിദ്യ
ഇന്ന് കടകളിലും ഓൺലൈൻ ഷോപ്പിങ് പ്ലാറ്റ്ഫോമുകളിലും പരസ്യങ്ങളിലും ഏറ്റവും കൂടുതൽ കാണുന്ന സാമ്പത്തിക വാഗ്ദാനങ്ങളിലൊന്നാണ് ഇ.എം.ഐ. മാസം 999 രൂപയ്ക്ക് ലാപ്ടോപ്പ്, 1,499 രൂപയ്ക്ക് ടെലിവിഷൻ, 2,999 രൂപയ്ക്ക് ബൈക്ക്. ഉൽപ്പന്നത്തിന്റെ മൊത്തം വിലയെക്കാൾ പ്രതിമാസ തുകയാണ് പലപ്പോഴും പരസ്യങ്ങളിൽ വലിയ അക്ഷരത്തിൽ പ്രത്യക്ഷപ്പെടുന്നത്. ഇത് യാദൃച്ഛികമല്ല. മനുഷ്യന്റെ സാമ്പത്തിക തീരുമാനങ്ങളെ സ്വാധീനിക്കുന്ന ഒരു മനഃശാസ്ത്ര തന്ത്രമാണിത്.
ഒരു ലക്ഷം രൂപയുടെ ഉൽപ്പന്നം എന്നുപറയുമ്പോൾ നമ്മുടെ മനസ്സിൽ ഒരു സാമ്പത്തിക ബാധ്യത രൂപപ്പെടും. എന്നാൽ, മാസം 4,500 രൂപ എന്നുപറയുമ്പോൾ അത് താങ്ങാനാകുന്ന ചെലവായി അനുഭവപ്പെടും. രണ്ടും ഒരേ ഉൽപ്പന്നത്തിന്റെ വിലയുമായി ബന്ധപ്പെട്ട കണക്കുകളാണെങ്കിലും അവ മനസ്സിൽ സൃഷ്ടിക്കുന്ന പ്രതികരണം വ്യത്യസ്തമാണ്.
പെരുമാറ്റ സാമ്പത്തികശാസ്ത്രത്തിൽ ഇതിന് ചില വിശദീകരണങ്ങളുണ്ട്. ആദ്യമായി കാണുന്ന സംഖ്യ നമ്മുടെ വിലയിരുത്തലിന്റെ അടിസ്ഥാനബിന്ദുവായി മാറുന്നതിനെയാണ് ‘ആങ്കറിങ്’ എന്നു പറയുന്നത്. ഇ.എം.ഐ തുകയാണ് ആദ്യം ശ്രദ്ധയിൽപ്പെടുന്നതെങ്കിൽ അതിനെ അടിസ്ഥാനമാക്കിയായിരിക്കും നാം വാങ്ങാനുള്ള ശേഷി വിലയിരുത്തുക.
മറ്റൊന്ന് ‘മെന്റൽ അക്കൗണ്ടിങ്’ ആണ്. മൊത്തം സമ്പാദ്യവും വരുമാനവും ചെലവും ഒരുമിച്ച് കണക്കാക്കുന്നതിനു പകരം ഓരോ മാസത്തെയും ബജറ്റിനെ അടിസ്ഥാനമാക്കി സാമ്പത്തിക തീരുമാനങ്ങൾ എടുക്കുന്ന പ്രവണതയാണിത്. മാസം 5,000 രൂപ ചെലവാക്കാൻ കഴിയുമെങ്കിൽ 60,000 രൂപയുടെ സാധനം വാങ്ങാനും കഴിയുമെന്ന തോന്നൽ ഉണ്ടാകുന്നു.
ഇതോടൊപ്പം ‘പെയ്മെന്റ് ഡീകപ്പ്ളിങ്’ എന്ന പ്രതിഭാസവുമുണ്ട്. ഒരു സാധനം ഉപയോഗിക്കുന്നതും അതിന്റെ വില നൽകുന്നതും തമ്മിലുള്ള സമയബന്ധം വേർപെടുമ്പോൾ പണം ചെലവാക്കുന്നതിന്റെ മാനസികമായ അസ്വസ്ഥത കുറയുന്നു. സാധനം ഇന്ന് സ്വന്തമാക്കാം; അതിന്റെ വില അടുത്ത ഒരു വർഷംകൊണ്ട് കൊടുത്തുതീർത്താൽ മതി. വാങ്ങുന്നതിന്റെ സന്തോഷം ഉടനടി ലഭിക്കുമ്പോൾ പണമടയ്ക്കുന്നതിന്റെ ഭാരം ഭാവിയിലേക്ക് മാറ്റപ്പെടുന്നു.
EMI സൗകര്യമോ അതോ ഉപഭോഗത്തിന്റെ കെണിയോ?
ഇ.എം.ഐ എന്ന സംവിധാനം സ്വതവേ മോശമല്ല. ഒരുമിച്ച് വലിയ തുക കണ്ടെത്താൻ കഴിയാത്ത ഒരാൾക്ക് ആവശ്യമായ വീട്ടുപകരണങ്ങളോ പഠനോപകരണങ്ങളോ വാങ്ങാൻ ഇത് സഹായിക്കും. വരുമാനവും ചെലവും ക്രമീകരിക്കാനും ചില സാഹചര്യങ്ങളിൽ ഉപകാരപ്പെടും. പലിശരഹിതമായ യഥാർഥ ഇ.എം.ഐയും ചിലർക്ക് പ്രയോജനകരമാണ്. പ്രശ്നം ഇ.എം.ഐയുടെ ഉപയോഗത്തിലല്ല; അതിന്റെ പേരിൽ നമ്മുടെ വാങ്ങൽശേഷിയെക്കുറിച്ച് ഉണ്ടാകുന്ന തെറ്റായ ധാരണയിലാണ്.
മുമ്പ് ഒരു സാധനം വാങ്ങുന്നതിന് മുമ്പ് നാം ചിന്തിച്ചിരുന്നത് അതിന്റെ വില എത്രയാണ്, അത്രയും പണം ഇപ്പോൾ ചെലവാക്കാൻ കഴിയുമോ എന്നായിരുന്നു. ഇന്ന് ചോദ്യം മാറി: മാസം എത്ര അടയ്ക്കണം? ആ തുക ശമ്പളത്തിൽനിന്ന് മാറ്റിവെക്കാൻ കഴിയുമോ?
ഈ മാറ്റം വിപണിക്ക് വലിയ നേട്ടമാണ്. കാരണം, നേരിട്ട് പണം ചെലവാക്കാൻ മടിക്കുന്ന ഉപഭോക്താവിനെപ്പോലും ചെറിയ തവണകളുടെ വാഗ്ദാനത്തിലൂടെ വാങ്ങലിലേക്ക് എത്തിക്കാം. ആവശ്യമില്ലാത്ത സാധനങ്ങൾ പോലും വാങ്ങാനുള്ള പ്രേരണ ഇതിലൂടെ വർധിക്കുന്നു.ഇവിടെയാണ് ഇ.എം.ഐ ഒരു സാമ്പത്തിക സൗകര്യം എന്നതിൽനിന്ന് ഉപഭോഗത്തെ പ്രോത്സാഹിപ്പിക്കുന്ന വിപണന ഉപാധിയായി മാറുന്നത്.
യഥാർഥ ചെലവ് എവിടെയാണ്?
ഒരു ഉൽപ്പന്നത്തിന്റെ വില 60,000 രൂപയാണെന്ന് കരുതുക. 12 മാസത്തെ ഇ.എം.ഐ 5,500 രൂപയാണെങ്കിൽ ആകെ തിരിച്ചടവ് 66,000 രൂപയാണ്. അതായത് ഉൽപ്പന്നത്തിന്റെ വിലയേക്കാൾ 6,000 രൂപ അധികം നൽകണം. ഇതിന് പുറമേ പ്രോസസ്സിങ് ഫീസോ മറ്റ് ബാധകമായ ചാർജുകളോ ഉണ്ടെങ്കിൽ ചെലവ് ഇനിയും കൂടാം.
ഇനി മറ്റൊരു കാര്യം. ‘നോ കോസ്റ്റ് ഇ.എം.ഐ’ എന്ന പരസ്യം കണ്ടാൽ പോലും എല്ലാ സാഹചര്യങ്ങളിലും ഇടപാട് അധിക ചെലവില്ലാത്തതായിരിക്കണമെന്നില്ല. പലിശയുടെ തുക മുൻകൂട്ടി വിലയിൽ ക്രമീകരിച്ചിരിക്കാം. പണമായി വാങ്ങുമ്പോൾ ലഭിക്കുമായിരുന്ന കിഴിവ് ഇ.എം.ഐ തെരഞ്ഞെടുക്കുമ്പോൾ ലഭിക്കാതിരിക്കാം. പ്രോസസ്സിങ് ഫീസ് പോലുള്ള ചാർജുകളും പരിശോധിക്കണം.അതിനാൽ ഒരു ഇ.എം.ഐ ഇടപാടിന്റെ യഥാർത്ഥ ചെലവ് കണ്ടെത്താൻ പ്രതിമാസ തുക മാത്രം നോക്കിയാൽ പോരാ. താഴെ പറയുന്ന കാര്യങ്ങൾ കൂടി പരിശോധിക്കണം:
മുഴുവൻ കാലയളവിലും അടയ്ക്കേണ്ട തുക.
പലിശനിരക്കും വാർഷിക വായ്പാച്ചെലവായ APR-ഉം.
പ്രോസസ്സിങ് ഫീസും മറ്റ് ചാർജുകളും.
വൈകിയാൽ നൽകേണ്ട പിഴയും അധിക പലിശയും.
പണമായി വാങ്ങുമ്പോൾ ലഭിക്കുമായിരുന്ന കിഴിവ്.
റിസർവ് ബാങ്ക് ഓഫ് ഇന്ത്യയുടെ നിർദേശപ്രകാരം ബാധകമായ റീട്ടെയിൽ, എം.എസ്.എം.ഇ കാലാവധിവായ്പകളിൽ വായ്പയുടെ പ്രധാന വിവരങ്ങൾ ഉൾക്കൊള്ളുന്ന Key Facts Statement നൽകണം. APR എന്നത് പലിശ മാത്രമല്ല, വായ്പയുമായി ബന്ധപ്പെട്ട ബാധകമായ മറ്റ് ചെലവുകളും ഉൾക്കൊള്ളുന്ന വാർഷിക ചെലവിന്റെ സൂചകമാണ്. വായ്പ എടുക്കുന്നവർ ഇത്തരം വിവരങ്ങൾ ചോദിച്ചുവാങ്ങുകയും പരിശോധിക്കുകയും വേണം.
അതായത്, ‘മാസം എത്ര അടയ്ക്കണം?’ എന്ന ചോദ്യത്തോടൊപ്പം ‘അവസാനം എന്റെ പോക്കറ്റിൽനിന്ന് ആകെ എത്ര രൂപ പോകും?’ എന്ന ചോദ്യവും ചോദിക്കണം.
ചെറിയ തവണകൾ ചേർന്ന് വലിയ കടമാകുമ്പോൾ
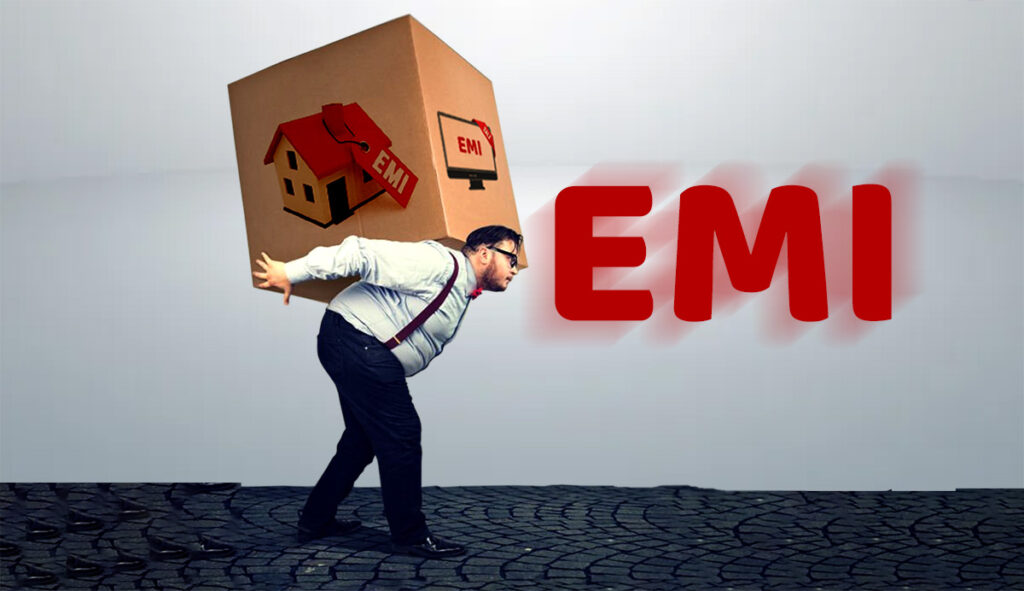
ഇ.എം.ഐയുടെ ഏറ്റവും വലിയ അപകടം ഒരു വായ്പയുടെ തുകയിലല്ല, ഒന്നിലധികം വായ്പകൾ ഒരുമിച്ച് വരുമ്പോഴാണ്. ഒരു മൊബൈലിന് 2,000 രൂപ, ലാപ്ടോപ്പിന് 3,000 രൂപ, ടെലിവിഷന് 2,500 രൂപ, ഫർണിച്ചറിന് 2,000 രൂപ. ഓരോന്നും പ്രത്യേകം നോക്കുമ്പോൾ വലിയ ബാധ്യതയല്ല. എന്നാൽ, ഇവയെല്ലാം ചേർന്നാൽ മാസം 9,500 രൂപയാണ്. ശമ്പളം 35,000 രൂപയാണെങ്കിൽ വരുമാനത്തിന്റെ നല്ലൊരു ഭാഗം ഇതിനകം ചെലവഴിക്കപ്പെട്ടുകഴിഞ്ഞു. വീട്ടുവാടക, ഭക്ഷണം, യാത്ര, കുട്ടികളുടെ പഠനം, ചികിത്സ, മറ്റ് ദൈനംദിന ആവശ്യങ്ങൾ എന്നിവയ്ക്കുള്ള പണം പിന്നെയും കണ്ടെത്തണം. ഇതിനിടയിൽ ഒരു അടിയന്തര ചികിത്സയോ ജോലി നഷ്ടപ്പെടലോ വരുമാനത്തിലെ കുറവോ സംഭവിച്ചാൽ തിരിച്ചടവ് മുടങ്ങാം. ഒരു ഇ.എം.ഐ അടയ്ക്കാൻ മറ്റൊരു വായ്പയെടുക്കേണ്ടിവരാം. ക്രെഡിറ്റ് കാർഡ് ബില്ലടയ്ക്കാൻ പേഴ്സണൽ ലോൺ എടുക്കുന്ന അവസ്ഥയിലേക്കും കാര്യങ്ങൾ നീങ്ങാം. ഇങ്ങനെ ഒരു കടം തീർക്കാൻ മറ്റൊരു കടം എടുക്കുന്ന രീതി കടബാധ്യതയുടെ ചക്രവാളം (Debt Trap) സൃഷ്ടിക്കുന്നു.
കടക്കെണി എന്നത് ഒരാൾക്ക് വലിയൊരു കടമുണ്ടാകുന്നതു മാത്രമല്ല. വരുമാനത്തിന്റെ വലിയൊരു ഭാഗം പഴയ കടങ്ങൾ തിരിച്ചടയ്ക്കാൻ ചെലവഴിക്കേണ്ടിവരുകയും പുതിയ ആവശ്യങ്ങൾ നിറവേറ്റാൻ വീണ്ടും കടം ആശ്രയിക്കേണ്ടിവരികയും ചെയ്യുന്ന അവസ്ഥയാണ്.
വൈകിയുള്ള തിരിച്ചടവിന് പിഴയും അധിക ചാർജുകളും വരാം. ക്രെഡിറ്റ് കാർഡ് കുടിശ്ശികയും വായ്പാ തിരിച്ചടവ് വീഴ്ചകളും ക്രെഡിറ്റ് ചരിത്രത്തെ ബാധിക്കുകയും ഭാവിയിൽ വായ്പ ലഭിക്കുന്നതിനെ പ്രതികൂലമായി സ്വാധീനിക്കുകയും ചെയ്യാം. അങ്ങനെ ഇന്നത്തെ ചെറിയൊരു വാങ്ങൽ നാളത്തെ വലിയ സാമ്പത്തിക പ്രതിസന്ധിയുടെ തുടക്കമാകാം.
നമുക്കറിയാം, എന്നിട്ടും നമ്മൾ കുടുങ്ങുന്നു!
ഗുലാത്തി ഇൻസ്റ്റിറ്റ്യൂട്ട് ഓഫ് ഫിനാൻസ് ആൻഡ് ടാക്സേഷന്റെ ജേർണലായ Kerala Economy-യിൽ 2026-ൽ പ്രസിദ്ധീകരിച്ച ഗായത്രി ആറിന്റെ ‘Paying by the Month, Paying More Than You Think’ എന്ന ഗവേഷണ പ്രബന്ധം ഈ മനഃശാസ്ത്രത്തെക്കുറിച്ച് ശ്രദ്ധേയമായ ചില കണ്ടെത്തലുകൾ മുന്നോട്ടുവയ്ക്കുന്നുണ്ട്.
കേരളത്തിൽ ഉൾപ്പെടെ നടത്തിയ 31 EMI ഉപഭോക്താക്കളുടെ സർവേയിൽ 90.3 ശതമാനം പേരും EMI വാങ്ങലുകളെ യഥാർഥത്തേക്കാൾ താങ്ങാനാകുന്നതായി തോന്നിപ്പിക്കുന്നുവെന്ന് സമ്മതിച്ചു. എന്നാൽ, വാങ്ങൽ തീരുമാനത്തെ കൂടുതൽ സ്വാധീനിച്ചത് മൊത്തം വിലയല്ല, പ്രതിമാസ EMI തുകയാണെന്ന് 45.2 ശതമാനം പേർ പറഞ്ഞു.
വാങ്ങുന്ന സമയത്ത് മൊത്തം തിരിച്ചടവ് എത്രയാണെന്ന് കൃത്യമായി അറിയാമായിരുന്നവർ 32.3 ശതമാനം മാത്രമാണ്. ഏകദേശം 67.7 ശതമാനം പേർ യഥാർഥ തിരിച്ചടവ് പ്രതീക്ഷിച്ചതിലും കൂടുതലായിരുന്നുവെന്നോ മൊത്തം തുക കൃത്യമായി കണക്കാക്കിയിരുന്നില്ലെന്നോ പറഞ്ഞു.
ഇതിലെ ഏറ്റവും കൗതുകകരമായ കണ്ടെത്തൽ മറ്റൊന്നാണ്. EMI യഥാർഥ ചെലവിനെക്കാൾ കുറഞ്ഞതായി തോന്നിപ്പിക്കുന്നുവെന്ന് ഭൂരിഭാഗം പേർക്കും പൊതുവായി അറിയാമായിരുന്നു. എന്നിട്ടും സ്വന്തം വാങ്ങൽ തീരുമാനത്തിൽ അവർ അതേ കെണിയിൽ വീണു. അതായത്, അറിവില്ലായ്മ മാത്രമല്ല പ്രശ്നം. അറിവുള്ളവരെപ്പോലും സ്വാധീനിക്കാൻ കഴിയുന്ന തരത്തിലാണ് വിപണിയുടെ അവതരണരീതികൾ പ്രവർത്തിക്കുന്നത്. എന്നാൽ, 31 പേരുടെ ചെറിയ, കേരള കേന്ദ്രീകൃത സാമ്പിളാണ് ഈ പഠനത്തിലുള്ളത്. അതിനാൽ ഇതിലെ ശതമാനങ്ങളെ രാജ്യത്തെ മുഴുവൻ ഉപഭോക്താക്കളുടെയും സ്ഥിതിയായി കാണാനാവില്ല. എന്നിരുന്നാലും പഠനം ചൂണ്ടിക്കാണിക്കുന്ന മനഃശാസ്ത്രപരമായ പ്രശ്നം ഗൗരവമായി പരിഗണിക്കേണ്ടതാണ്.
സാമ്പത്തിക സ്വാതന്ത്ര്യം തവണകളായി നഷ്ടപ്പെടരുത്
ഇ.എം.ഐ ഉപയോഗിക്കുമ്പോൾ ചില ലളിതമായ മുൻകരുതലുകൾ പാലിക്കാം. ആദ്യം, സാധനം വാങ്ങുന്നതിനുമുമ്പ് അതിന്റെ യഥാർഥ മൊത്തം ചെലവ് കണക്കാക്കുക. രണ്ടാമതായി, നിലവിൽ അടച്ചുകൊണ്ടിരിക്കുന്ന എല്ലാ ഇ.എം.ഐകളും കൂട്ടിനോക്കുക. മൂന്നാമതായി, വരുമാനത്തിൽനിന്ന് അത്യാവശ്യ ചെലവുകളും സമ്പാദ്യവും മാറ്റിവെച്ചശേഷം മാത്രമേ പുതിയൊരു തിരിച്ചടവ് ഏറ്റെടുക്കാവൂ. അടിയന്തര ആവശ്യങ്ങൾക്കുള്ള സാമ്പത്തിക കരുതൽ ഇല്ലാതാക്കുന്ന വിധത്തിൽ ഇ.എം.ഐകൾ സ്വീകരിക്കരുത്.
പ്രത്യേകിച്ച്, ഒരു ഇ.എം.ഐയുടെ തിരിച്ചടവ് മുടങ്ങുമ്പോൾ മറ്റൊരു വായ്പയെടുത്ത് അത് അടയ്ക്കുന്ന അവസ്ഥ ഒഴിവാക്കണം. വായ്പയുടെ വ്യവസ്ഥകൾ മനസ്സിലാകുന്നില്ലെങ്കിൽ ഒപ്പിടുന്നതിനു മുമ്പ് വിശദീകരണം തേടണം.
വായ്പ നൽകുന്ന സ്ഥാപനങ്ങൾക്കും ഉത്തരവാദിത്തമുണ്ട്. പ്രതിമാസ തുകയ്ക്കൊപ്പം മൊത്തം തിരിച്ചടവ് തുകയും ഒരേ പ്രാധാന്യത്തോടെ ഉപഭോക്താവിന് മുന്നിൽ അവതരിപ്പിക്കണം. വിവരങ്ങൾ എവിടെയെങ്കിലും രേഖപ്പെടുത്തിയിട്ടുണ്ട് എന്നതുകൊണ്ട് ഉപഭോക്താവിന് അത് മനസ്സിലായെന്ന് കരുതാനാവില്ല. സുതാര്യത എന്നത് വിവരങ്ങൾ വെളിപ്പെടുത്തുന്നതു മാത്രമല്ല, അവ മനസ്സിലാക്കാൻ കഴിയുന്ന വിധത്തിൽ നൽകുന്നതുകൂടിയാണ്.
മാസം താങ്ങാം എന്നത് കടം താങ്ങാം എന്നല്ല!
ഇ.എം.ഐയുടെ ഏറ്റവും വലിയ മനഃശാസ്ത്രപരമായ വിജയമെന്നത് നമുക്ക് താങ്ങാനാകാത്ത സാധനങ്ങൾ പോലും താങ്ങാനാകുന്നതാണെന്ന് തോന്നിപ്പിക്കാൻ അതിന് കഴിയുന്നു എന്നതാണ്. ഒരു സാധനത്തിന്റെ വില ചെറുതാകുന്നില്ല. അതിനായി പണം നൽകേണ്ട സമയം മാത്രമാണ് നീളുന്നത്. നാളത്തെ ശമ്പളത്തിൽനിന്നും അടുത്ത മാസത്തെ വരുമാനത്തിൽനിന്നും അതിന്റെ വില അടച്ചുതീർക്കാമെന്ന ഉറപ്പിലാണ് ഇന്ന് നാം ഉപഭോഗം നടത്തുന്നത്. അങ്ങനെ ഭാവിയിലെ വരുമാനത്തിന്റെ ഒരു ഭാഗം ഇന്നത്തെ ആഗ്രഹങ്ങൾക്കായി മുൻകൂട്ടി പണയം വെക്കുന്നു.
വാങ്ങാനുള്ള കഴിവും വാങ്ങാൻ കഴിയുമെന്ന് തോന്നുന്നതും രണ്ടാണ്. കടം ലഭിക്കാനുള്ള സൗകര്യം സാമ്പത്തിക ശേഷിയല്ല. മാസം താങ്ങാൻ കഴിയുമെന്നത് ആകെ ചെലവ് താങ്ങാൻ കഴിയുമെന്നതിനും ഉറപ്പല്ല.
സാമ്പത്തിക സ്വാതന്ത്ര്യം എന്നത് ഇഷ്ടമുള്ളത് വാങ്ങാനുള്ള കഴിവു മാത്രമല്ല; വാങ്ങാതിരിക്കാനുള്ള സ്വാതന്ത്ര്യം കൂടിയാണ്. അടുത്ത തവണ ഒരു കടയിൽനിന്നോ മൊബൈൽ ആപ്പിൽനിന്നോ ‘മാസം വെറും 999 രൂപ’ എന്ന വാഗ്ദാനം കേൾക്കുമ്പോൾ ഒരു ചോദ്യം കൂടി ചോദിക്കുക: ഈ 999 രൂപ എത്ര മാസത്തേക്ക്? അതെല്ലാം കൂടി കൂട്ടിയാൽ എന്റെ പോക്കറ്റിൽനിന്ന് എത്ര രൂപ പോകും? ആ ചോദ്യമാണ് ചിലപ്പോൾ നമ്മളെ ഒരു കടക്കെണിയിൽനിന്നും രക്ഷിക്കുക.