2016 നവംബർ 8-ന് രാത്രി 8 മണിക്ക്, സ്വതന്ത്ര ഇന്ത്യയുടെ ചരിത്രത്തിലെ ഏറ്റവും നിർണായകമായ സാമ്പത്തിക തീരുമാനങ്ങളിലൊന്ന് പ്രഖ്യാപിക്കാൻ പ്രധാനമന്ത്രി നരേന്ദ്ര മോദി ദേശീയ ടെലിവിഷനിൽ പ്രത്യക്ഷപ്പെട്ടു. അപ്പോൾ മുതൽ പ്രാബല്യത്തിൽ വരുന്ന രീതിയിൽ, അന്ന് പ്രചാരത്തിലുണ്ടായിരുന്ന 500, 1000 രൂപ നോട്ടുകൾ നിയമപരമായ കറൻസി അല്ലാതായിത്തീർന്നു.
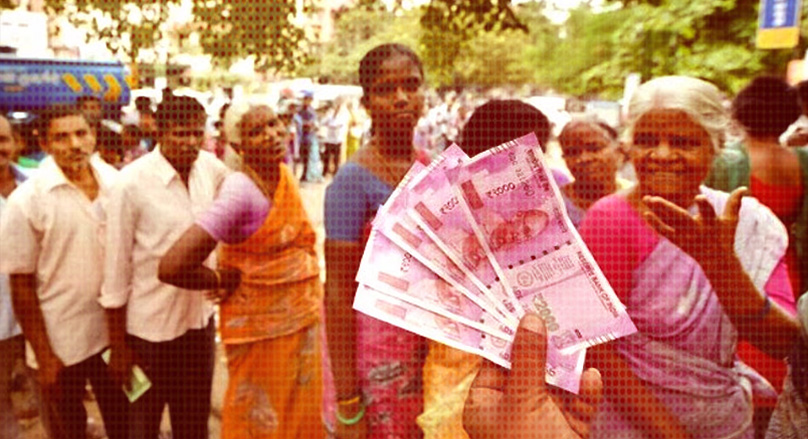
ഒറ്റരാത്രികൊണ്ട്, ഇന്ത്യയിൽ പ്രചാരത്തിലുണ്ടായിരുന്ന മൊത്തം കറൻസിയുടെ മൂല്യത്തിന്റെ ഏകദേശം 86 ശതമാനവും അസാധുവാക്കപ്പെട്ടു. വർഷങ്ങളായി കഠിനാധ്വാനം ചെയ്ത് സമ്പാദിച്ച പണം മാറ്റിയെടുക്കാൻ ലക്ഷക്കണക്കിന് സാധാരണക്കാർ ബാങ്കുകൾക്കും എടിഎമ്മുകൾക്കും മുന്നിൽ വരിനിൽക്കാൻ നിർബന്ധിതരായി. പണലഭ്യതയിലുണ്ടായ കുറവ്, പണം പിൻവലിക്കുന്നതിനുള്ള നിയന്ത്രണങ്ങൾ, നിരന്തരം മാറിക്കൊണ്ടിരുന്ന നിയമങ്ങൾ എന്നിവ ദൈനംദിന സാമ്പത്തിക പ്രവർത്തനങ്ങളെ പൂർണ്ണമായും സ്തംഭിപ്പിച്ചു.
കള്ളപ്പണം, വ്യാജ കറൻസി, അഴിമതി, ഭീകരവാദത്തിനുള്ള ധനസഹായം എന്നിവയ്ക്കെതിരായ ശക്തമായ നടപടിയായാണ് സർക്കാർ നോട്ട് അസാധുവാക്കലിനെ അവതരിപ്പിച്ചത്. സമ്പദ്വ്യവസ്ഥയെ ഔദ്യോഗിക സംവിധാനത്തിലേക്ക് കൊണ്ടുവരുന്നതിനും (formalise the economy), ഡിജിറ്റൽ പണമിടപാടുകളിലേക്കുള്ള ഇന്ത്യയുടെ മാറ്റം വേഗത്തിലാക്കുന്നതിനുമുള്ള ചരിത്രപരമായ അവസരമായും ഇതിനെ വിശേഷിപ്പിച്ചു. രാജ്യത്തിന്റെ നന്മയ്ക്കായി തങ്ങൾ സഹിക്കുന്ന ഈ ബുദ്ധിമുട്ടുകൾ ഒരു അനിവാര്യമായ ത്യാഗമാണെന്ന് പൗരന്മാരോട് പറയപ്പെട്ടു.
പത്ത് വർഷം പിന്നിടുമ്പോൾ, ഒഴിവാക്കാനാവാത്ത ഒരു ചോദ്യം ഉയരുന്നു: അഭൂതപൂർവമായ ഈ നടപടിയിലൂടെ ഇന്ത്യയ്ക്ക് യഥാർഥത്തിൽ എന്ത് നേട്ടമുണ്ടായി? ഇതിനായി നൽകേണ്ടി വന്ന ഭീമമായ സാമ്പത്തികവും മാനുഷികവുമായ വിലയ്ക്ക് ആനുപാതികമായ നേട്ടമുണ്ടായോ? നോട്ട് അസാധുവാക്കൽ വഴി വാഗ്ദാനം ചെയ്യപ്പെട്ട പ്രധാന ലക്ഷ്യങ്ങളൊന്നും കൈവരിക്കാനായില്ലെന്ന് തെളിവുകൾ ശക്തമായി സൂചിപ്പിക്കുന്നു.
കള്ളപ്പണത്തെക്കുറിച്ചുള്ള വലിയ വാഗ്ദാനം: ആ ‘നേട്ടം’ എവിടെപ്പോയി?
കണക്കിൽപ്പെടാത്ത സമ്പത്ത് (കള്ളപ്പണം) ഇല്ലാതാക്കുക എന്നതായിരുന്നു നോട്ട് അസാധുവാക്കലിന്റെ പ്രധാന ന്യായീകരണം. അനധികൃതമായി പണം കൈവശം വെച്ചിരിക്കുന്നവർക്ക്, തങ്ങൾ പിടിക്കപ്പെടുമെന്ന ഭയത്താൽ ആ പണം ബാങ്കിൽ നിക്ഷേപിക്കാൻ കഴിയില്ലെന്നും, അതുവഴി 3 ലക്ഷം കോടി മുതൽ 5 ലക്ഷം കോടി രൂപ വരെ സമ്പദ്വ്യവസ്ഥയിൽ നിന്ന് അപ്രത്യക്ഷമാകുമെന്നും സർക്കാർ വാദിച്ചു.
എന്നാൽ, യാഥാർഥ്യം തികച്ചും വ്യത്യസ്തമായിരുന്നു. റിസർവ് ബാങ്ക് ഓഫ് ഇന്ത്യയുടെ (RBI) വാർഷിക റിപ്പോർട്ട് പ്രകാരം, അസാധുവാക്കപ്പെട്ട നോട്ടുകളിൽ 99.3 ശതമാനവും ബാങ്കിംഗ് സംവിധാനത്തിലേക്ക് തിരിച്ചെത്തി. അസാധുവാക്കിയ നോട്ടുകളിൽ മിക്കവാറും എല്ലാം തന്നെ തിരിച്ചെത്തി എന്നതാണ് വസ്തുത. അടിസ്ഥാനപരമായി പറഞ്ഞാൽ, കള്ളപ്പണം എന്നാൽ വെറും ‘കൈവശമുള്ള പണം’ (cash) മാത്രമല്ല. അനധികൃത സമ്പത്തിന്റെ വലിയൊരു ഭാഗവും റിയൽ എസ്റ്റേറ്റ്, സ്വർണം, ‘ബിനാമി’ സ്വത്തുക്കൾ, ഷെൽ കമ്പനികൾ (പേരിന് മാത്രം പ്രവർത്തിക്കുന്ന കമ്പനികൾ), വിദേശ അക്കൗണ്ടുകൾ എന്നിവയുടെ രൂപത്തിലാണ് സൂക്ഷിക്കപ്പെടുന്നത്. നോട്ട് അസാധുവാക്കൽ സമ്പത്തിന്റെ ഒരു രൂപത്തെ മാത്രം ലക്ഷ്യമിട്ടപ്പോൾ, കള്ളപ്പണത്തിന്റെ വിശാലമായ ഘടനയെ അത് ഒട്ടും സ്പർശിച്ചില്ല. വളരെ പ്രചാരം നൽകപ്പെട്ട സാമ്പത്തിക നേട്ടം ഒരിക്കലും യാഥാർഥ്യമായില്ല.
കള്ളനോട്ടുകളും ഭീകരവാദത്തിനുള്ള ധനസഹായവും: തെളിവുകളില്ലാത്ത അവകാശവാദങ്ങൾ
ഉയർന്ന മൂല്യമുള്ള കറൻസി നോട്ടുകൾ പിൻവലിക്കുന്നത് കള്ളനോട്ടുകൾ ഇല്ലാതാക്കാനും ഭീകരവാദത്തിനുള്ള ധനസഹായം തടസ്സപ്പെടുത്താനും സഹായിക്കുമെന്ന് സർക്കാർ വാദിച്ചു. എന്നാൽ, പുതുതായി അവതരിപ്പിച്ച നോട്ടുകൾ ഉൾപ്പെടെ ഏത് കറൻസിയുടെയും വ്യാജ പതിപ്പുകൾ എളുപ്പത്തിൽ നിർമിക്കാൻ സാധിക്കും. അതേസമയം, ഭീകരവാദത്തിനുള്ള ധനസഹായം തടയുന്നതിന് തുടർച്ചയായ രഹസ്യാന്വേഷണം, സാമ്പത്തിക നിരീക്ഷണം, ഏകോപിപ്പിച്ച സുരക്ഷാ നടപടികൾ എന്നിവ ആവശ്യമാണ്; അല്ലാതെ കറൻസി ഒറ്റത്തവണയായി പിൻവലിച്ചതുകൊണ്ട് മാത്രം അത് സാധ്യമല്ല. നോട്ട് അസാധുവാക്കൽ നടപടി കള്ളനോട്ടുകൾ എന്നെന്നേക്കുമായി ഇല്ലാതാക്കിയെന്നോ, ഭീകരവാദത്തിനുള്ള ധനസഹായത്തിൽ ശാശ്വതമായ കുറവുണ്ടാക്കിയെന്നോ തെളിയിക്കുന്ന സമഗ്രമായ തെളിവുകളൊന്നുമില്ല. ഇത്രയും വലിയ തോതിലുള്ള ഒരു നയത്തെ വിലയിരുത്തേണ്ടത് അതിന്റെ പ്രഖ്യാപനങ്ങളുടെ ഗാംഭീര്യം കൊണ്ടല്ല, മറിച്ച് ഫലങ്ങൾ (measurable outcomes) പരിശോധിച്ചുകൊണ്ടാണ്.
മാറിക്കൊണ്ടിരുന്ന ലക്ഷ്യങ്ങൾ: കള്ളപ്പണത്തിൽ നിന്ന് ‘ഡിജിറ്റൽ ഇന്ത്യ’യിലേക്ക്
അസാധുവാക്കപ്പെട്ട നോട്ടുകൾ ബാങ്കുകളിലേക്ക് തിരിച്ചെത്തിയതോടെ, സർക്കാരിന്റെ വാദഗതികൾ സാമ്പത്തിക വ്യവസ്ഥയുടെ ഔദ്യോഗികവൽക്കരണം (formalisation), നികുതി പാലനം, പണരഹിത സമ്പദ്വ്യവസ്ഥ (less-cash economy) എന്നിവയിലേക്ക് മാറി. 2016-17 കാലയളവിൽ ബാങ്കുകൾ 4.5 ലക്ഷത്തിലധികം സംശയാസ്പദമായ ഇടപാടുകളെക്കുറിച്ചുള്ള റിപ്പോർട്ടുകൾ സമർപ്പിച്ചു. എന്നാൽ, നികുതി പാലനത്തിൽ വലിയ മാറ്റമുണ്ടായെന്ന് സൂചിപ്പിക്കുന്ന തരത്തിലുള്ള വർദ്ധധനവ് വ്യക്തിഗത ആദായ നികുതി പിരിവിൽ ഉണ്ടായില്ല. കഴിഞ്ഞ ദശകത്തിൽ നേരിട്ടുള്ള നികുതി പിരിവ് (direct tax collections) വർധിച്ചിട്ടുണ്ട്, എന്നാൽ, ഈ വളർച്ചയ്ക്ക് നോട്ട് അസാധുവാക്കൽ മാത്രമാണ് കാരണമെന്ന് പറയുന്നത് തെറ്റിദ്ധാരണാജനകമാണ്. നികുതി ഭരണനിർവ്വഹണത്തിലെ മാറ്റങ്ങൾ, റിപ്പോർട്ടിംഗ് സംവിധാനങ്ങൾ, മൊത്തത്തിലുള്ള സാമ്പത്തിക പ്രവർത്തനങ്ങൾ എന്നിവ ഇതിൽ പ്രധാന പങ്ക് വഹിച്ചിട്ടുണ്ട്. കള്ളപ്പണം ഇല്ലാതാക്കുമെന്നായിരുന്നു തുടക്കത്തിലെ വാഗ്ദാനം; എന്നാൽ അതിൽ പരാജയപ്പെട്ടപ്പോൾ, ലക്ഷ്യം നിശബ്ദമായി മാറ്റപ്പെട്ടു. വാഗ്ദാനം ചെയ്യപ്പെട്ട സാമ്പത്തിക നേട്ടം ഒടുവിൽ കൈവരിക്കാനുമായില്ല.
പത്ത് വർഷത്തിന് ശേഷവും, പണമിടപാടുകളിൽ ‘കറൻസി’ തന്നെയാണ് പ്രധാനം.
നോട്ട് അസാധുവാക്കലിന്റെ ദീർഘകാല പ്രത്യാഘാതങ്ങളെ അളക്കാൻ ഏറ്റവും വ്യക്തമായ മാനദണ്ഡം, ഇപ്പോഴും ഭൗതിക കറൻസി (physical currency) കൈവശം വെക്കുന്നതിലുള്ള പ്രവണത തന്നെയാണ്. ഇന്ന്, ജിഡിപിയുമായി (GDP) താരതമ്യം ചെയ്യുമ്പോൾ കറൻസിയുടെ അനുപാതം ഏകദേശം 12% ആണ്; ഇത് നോട്ട് അസാധുവാക്കലിന് മുമ്പുണ്ടായിരുന്ന നിലവാരത്തിന് ഏകദേശം തുല്യമാണ്. കൂടാതെ, പുതുതായി അവതരിപ്പിച്ച 500 രൂപയുടെ നോട്ടുകൾ, പ്രചാരത്തിലുള്ള ആകെ കറൻസി മൂല്യത്തിന്റെ ഏകദേശം 85.5% വരും. ഇതൊരു വിരോധാഭാസമാണ്. ഉയർന്ന മൂല്യമുള്ള നോട്ടുകൾ കൈവശം വെക്കുന്നത് തടയാനാണ് സർക്കാർ 500, 1000 രൂപയുടെ നോട്ടുകൾ അസാധുവാക്കിയത്. എന്നാൽ, ഒരു ദശകത്തിന് ശേഷം, ആളുകളുടെ പഴ്സുകളിൽ 500 രൂപയുടെ നോട്ടുകളാണ് നിറഞ്ഞുനിൽക്കുന്നത്. നോട്ട് അസാധുവാക്കൽ ആളുകളുടെ കൈവശമുള്ള നോട്ടുകൾ മാറ്റിയെങ്കിലും, പണത്തോടുള്ള (cash) ഇന്ത്യയുടെ അടിസ്ഥാനപരമായ സമീപനത്തിൽ കാര്യമായ മാറ്റമൊന്നും വരുത്തിയില്ല.
യുപിഐ (UPI) വിപ്ലവം
ഇന്ത്യയുടെ യൂണിഫൈഡ് പേയ്മെന്റ്സ് ഇന്റർഫേസ് (UPI), ദൈനംദിന സാമ്പത്തിക ഇടപാടുകളിൽ വലിയ മാറ്റങ്ങൾ കൊണ്ടുവന്നിട്ടുണ്ട് എന്നത് തർക്കമില്ലാത്ത കാര്യമാണ്. എന്നാൽ, ഈ വിപ്ലവത്തിന് മുഴുവൻ കാരണവും നോട്ട് അസാധുവാക്കലാണെന്ന് പറയുന്നത് വസ്തുതകളെ വളച്ചൊടിക്കുന്നതിന് തുല്യമാണ്.
നവംബറിലെ പ്രഖ്യാപനത്തിന് മുൻപായി, 2016-ലാണ് യുപിഐ (UPI) ആരംഭിച്ചത്. പിന്നീട് ഇതിനുണ്ടായ വളർച്ചയ്ക്ക് ആക്കം കൂട്ടിയത് വിലകുറഞ്ഞ സ്മാർട്ട്ഫോണുകൾ, ചെലവ് കുറഞ്ഞ മൊബൈൽ ഇന്റർനെറ്റ്, ഫിൻടെക് രംഗത്തെ നൂതന മാറ്റങ്ങൾ, കൂടാതെ മഹാമാരിയുടെ പശ്ചാത്തലത്തിൽ നേരിട്ടുള്ള സമ്പർക്കമില്ലാത്ത (contactless) പണമിടപാടുകളിലേക്ക് ആളുകൾ മാറിയ സാഹചര്യം എന്നിവയാണ്. ആർബിഐ (RBI) കണക്കുകൾ പ്രകാരം, 2025-ൽ നടന്ന ആകെ പണമിടപാടുകളുടെ എണ്ണത്തിൽ ഏകദേശം 85 ശതമാനവും യുപിഐ വഴിയായിരുന്നു; എന്നാൽ ആകെ തുകയുടെ അടിസ്ഥാനത്തിൽ നോക്കിയാൽ ഇത് ഏകദേശം 9.5 ശതമാനം മാത്രമാണ്. ഈ വ്യത്യാസം പ്രധാനമാണ്. ചെറുകിട ചില്ലറ വ്യാപാര ഇടപാടുകളിൽ യുപിഐ വിപ്ലവകരമായ മാറ്റം കൊണ്ടുവന്നെങ്കിലും, സമ്പത്ത് സൂക്ഷിച്ചുവെക്കുന്നതിനുള്ള ഒരു മാർഗ്ഗമെന്ന നിലയിൽ പണത്തിന് (cash) പകരക്കാരനാകാൻ അതിന് സാധിച്ചിട്ടില്ല. ഇന്ത്യയിലെ ഡിജിറ്റൽ പേയ്മെന്റ് വിജയത്തെ മുൻനിർത്തി, 2016-ലെ ആ നടപടി സൃഷ്ടിച്ച ആഘാതത്തെ ന്യായീകരിക്കാനാവില്ല.
സാമ്പത്തിക ആഘാതം: സാധാരണക്കാർ നൽകിയ വില
ചെറുകിട വ്യാപാരികൾ, തെരുവുകച്ചവടക്കാർ, ദിവസവേതനക്കാർ, സൂക്ഷ്മ സംരംഭങ്ങൾ എന്നിവരടങ്ങുന്ന ഇന്ത്യയിലെ അനൗപചാരിക സമ്പദ്വ്യവസ്ഥ (informal economy) വലിയൊരു അളവിലും പണത്തെ (cash) ആശ്രയിച്ചാണ് നിലനിൽക്കുന്നത്. പ്രചാരത്തിലുണ്ടായിരുന്ന കറൻസിയുടെ 86 ശതമാനവും പെട്ടെന്ന് പിൻവലിക്കപ്പെട്ടപ്പോൾ, ഈ മേഖലകൾ പൂർണ്ണമായും സ്തംഭിച്ചുപോയി.
നോട്ട് നിരോധനം മൂലം ആ കാലയളവിൽ ജിഡിപിയുടെ (GDP) 1 മുതൽ 2.5 ശതമാനം വരെ സാമ്പത്തിക ഉൽപ്പാദനം കുറഞ്ഞുവെന്നാണ് സ്വതന്ത്ര പഠനങ്ങൾ സൂചിപ്പിക്കുന്നത്. എന്നാൽ, ഇതിന്റെ മാനുഷിക പ്രത്യാഘാതങ്ങൾ ജിഡിപി കണക്കുകൾ കൊണ്ട് മാത്രം അളക്കാനാവില്ല. മുതിർന്ന പൗരന്മാർ നീണ്ട ക്യൂകളിൽ നിൽക്കാൻ നിർബന്ധിതരായി; ദിവസവേതനക്കാർക്ക് ഉപജീവനമാർഗ്ഗം നഷ്ടപ്പെട്ടു; ചെറുകിട വ്യാപാരികൾക്ക് തങ്ങളുടെ ബിസിനസ്സുകൾ തകരുന്ന കാഴ്ച നോക്കിനിൽക്കേണ്ടി വന്നു; സാമ്പത്തിക സുരക്ഷയ്ക്കായി സ്ത്രീകൾ സ്വരൂപിച്ചുവെച്ചിരുന്ന ചെറിയ സമ്പാദ്യങ്ങൾ പോലും ബാങ്കിൽ നിക്ഷേപിക്കാൻ അവർ നിർബന്ധിതരായി. ലക്ഷക്കണക്കിന് ആളുകൾക്ക് തങ്ങളുടെ കൈവശമുള്ള പണം പോലും അടിയന്തര ആവശ്യങ്ങൾക്കായി ഉപയോഗിക്കാൻ കഴിയാത്ത അവസ്ഥയുണ്ടായി. യാതൊരു പ്രയോജനവും ലഭിക്കാത്ത ഒരു നയത്തിന്റെ പേരിൽ, സാധാരണ പൗരന്മാർ ഇത്രയേറെ വലിയ വില നൽകേണ്ടി വന്നത് എന്തുകൊണ്ടാണ്?
സ്ഥാപനപരമായ പരാജയവും കേന്ദ്രീകൃത അധികാരത്തിന്റെ പ്രത്യാഘാതങ്ങളും
സ്ഥാപനങ്ങളുടെ സ്വതന്ത്രമായ പ്രവർത്തനരീതിയിലുള്ള ഗുരുതരമായ പോരായ്മകളും നോട്ട് നിരോധനം വെളിച്ചത്തുകൊണ്ടുവന്നു. 2016 നവംബറിനും ഡിസംബറിനും ഇടയിൽ, ആർബിഐയും ധനമന്ത്രാലയവും ഏകദേശം 74 വിജ്ഞാപനങ്ങൾ പുറപ്പെടുവിച്ചു. നിരന്തരം മാറിക്കൊണ്ടിരുന്ന ഈ നിയമങ്ങൾ ഭരണപരമായ വലിയ ആശയക്കുഴപ്പമാണ് സൃഷ്ടിച്ചത്. 2023-ൽ സുപ്രീം കോടതി ഈ തീരുമാനത്തിന്റെ നിയമസാധുത ശരിവെച്ചെങ്കിലും, ജസ്റ്റിസ് ബി.വി. നാഗരത്ന തന്റെ വിയോജന വിധിയിൽ ഒരു പ്രധാന ചോദ്യം ഉന്നയിച്ചു: ഈ നിർദ്ദേശത്തെക്കുറിച്ച് ആർബിഐ ബോർഡ് സ്വതന്ത്രമായി ചിന്തിക്കുകയും വിലയിരുത്തുകയും ചെയ്തിരുന്നോ?
മുഖ്യധാരാ മാധ്യമങ്ങളും തങ്ങളുടെ കടമ നിർവഹിക്കുന്നതിൽ പരാജയപ്പെട്ടു. സർക്കാരിന്റെ അവകാശവാദങ്ങളെ വിമർശനാത്മകമായി പരിശോധിക്കുന്നതിന് പകരം, ചില ടെലിവിഷൻ മാധ്യമങ്ങൾ സ്ഥിരീകരിക്കാത്ത വാർത്തകൾ പ്രചരിപ്പിച്ചു. പുതിയ 2,000 രൂപ നോട്ടുകളിൽ നാനോ-ജിപിഎസ് ചിപ്പുകൾ ഉണ്ടെന്ന വിചിത്രമായ അവകാശവാദം പോലും ഇതിൽ ഉൾപ്പെടുന്നു. സെൻസേഷണലിസം തെളിവുകൾ അടിസ്ഥാനമാക്കിയുള്ള പത്രപ്രവർത്തനത്തെ എളുപ്പത്തിൽ മാറ്റിസ്ഥാപിച്ചു.
വളരെ കേന്ദ്രീകൃതമായ നയരൂപീകരണത്തിന്റെ വിശാലമായ ഒരു മാതൃകയുടെ ആമുഖം മാത്രമായിരുന്നു നോട്ട് അസാധുവാക്കൽ. 2020 മാർച്ച് 24 ന് പ്രധാനമന്ത്രി രാജ്യവ്യാപകമായി കോവിഡ്-19 ലോക്ക്ഡൗൺ പ്രഖ്യാപിച്ചു, പൗരന്മാർക്ക് തയ്യാറെടുക്കാൻ വെറും നാല് മണിക്കൂർ സമയം നൽകി. ദശലക്ഷക്കണക്കിന് കുടിയേറ്റ തൊഴിലാളികൾ പെട്ടെന്ന് കുടുങ്ങി, പലരും നൂറുകണക്കിന് കിലോമീറ്റർ വീട്ടിലേക്ക് നടക്കാൻ നിർബന്ധിതരായി. മതിയായ തയ്യാറെടുപ്പോ കൂടിയാലോചനയോ അവയുടെ മാനുഷിക ആഘാതത്തെക്കുറിച്ചുള്ള പരിഗണനയോ ഇല്ലാതെ വ്യാപകമായ തീരുമാനങ്ങൾ പ്രഖ്യാപിച്ചതിന്റെ വിനാശകരമായ അനന്തരഫലങ്ങൾ രണ്ട് സംഭവങ്ങളും തുറന്നുകാട്ടി.
വാഗ്ദാനങ്ങളും യാഥാര്ഥ്യവും
ഒരു ദശാബ്ദത്തിനുശേഷം, നോട്ട് അസാധുവാക്കലിന്റെ കണക്കുകള് ഭയാനകമാണ്. കള്ളപ്പണം ഇല്ലാതാക്കുമെന്നായിരുന്നു പ്രഖ്യാപിത വാഗ്ദാനം; അസാധുവാക്കപ്പെട്ട കറൻസിയുടെ 99.3% ബാങ്കുകളിലേക്ക് മടങ്ങിയെന്നതാണ് യാഥാർഥ്യം. വ്യാജ കറൻസി നശിപ്പിക്കുമെന്നും ഭീകരവാദ ധനസഹായം നിർത്തുമെന്നും അത് വാഗ്ദാനം ചെയ്തു; നിലനിൽക്കുന്ന പ്രത്യാഘാതത്തിന് നിർണായകമായ തെളിവുകളൊന്നുമില്ല എന്നതാണ് യാഥാർഥ്യം. നികുതി പാലിക്കൽ മെച്ചപ്പെടുത്തുമെന്നും പണ ആശ്രിതത്വം കുറയ്ക്കുമെന്നും അത് വാഗ്ദാനം ചെയ്തു; 2016 ന് മുമ്പുള്ള നിലവാരത്തിലേക്ക് പണ ആശ്രിതത്വം തിരിച്ചെത്തി എന്നതാണ് യാഥാർഥ്യം. ഡിജിറ്റൽ സമ്പദ്വ്യവസ്ഥ വാഗ്ദാനം ചെയ്തെങ്കിലും, നോട്ട് നിരോധനത്തിന്റെ ആഘാതമല്ല, സാങ്കേതിക നവീകരണം മൂലമാണ് ഡിജിറ്റൽ പേയ്മെന്റുകൾ വളർന്നത്.
ഒടുക്കം
2016 നവംബർ 8 ഇന്ത്യയുടെ സാമ്പത്തിക ജീവിതത്തിൽ അസാധാരണമായ ഒരു ഇടപെടലായി അടയാളപ്പെടുത്തി. കള്ളപ്പണം ഇല്ലാതാക്കിയില്ല. സമ്പദ്വ്യവസ്ഥയുടെ കേന്ദ്രബിന്ദുവായി പണം തുടരുന്നു. അതേസമയം, ദശലക്ഷക്കണക്കിന് പൗരന്മാർ സാമ്പത്തിക ബുദ്ധിമുട്ടുകൾ സഹിച്ചു, അനൗപചാരിക സമ്പദ്വ്യവസ്ഥ വലിയ ആഘാതങ്ങൾ ഏറ്റുവാങ്ങി.
നോട്ട് അസാധുവാക്കലിന്റെ ഏറ്റവും ശാശ്വതമായ അനന്തരഫലം ഒരുപക്ഷേ അസ്വസ്ഥജനകമായ ഒരു തത്വത്തിന്റെ സാധാരണവൽക്കരണമായിരുന്നു: സംസ്ഥാനത്തിന് ഒറ്റരാത്രികൊണ്ട് വലിയ തീരുമാനങ്ങൾ എടുക്കാനും, സാധാരണ പൗരന്മാരുടെ മേൽ വലിയ ചെലവുകൾ ചുമത്താനും, അർത്ഥവത്തായ ഉത്തരവാദിത്തത്തിൽ നിന്ന് രക്ഷപ്പെടാനും കഴിയും.
2016 നവംബർ 8 ലെ ഇന്ത്യയുടെ യഥാർത്ഥ പാഠം, സാമ്പത്തിക നയരൂപീകരണം രാഷ്ട്രീയ പ്രദർശനം, മഹത്തായ പ്രഖ്യാപനങ്ങൾ, ദേശസ്നേഹ അഭ്യർത്ഥനകൾ എന്നിവയെ അടിസ്ഥാനമാക്കി പ്രവർത്തിക്കില്ല എന്നതാണ്. അതിന് തെളിവുകൾ, സ്ഥാപനപരമായ സ്വാതന്ത്ര്യം, ശ്രദ്ധാപൂർവ്വമായ തയ്യാറെടുപ്പ്, എല്ലാറ്റിനുമുപരി, അതിന്റെ അനന്തരഫലങ്ങൾ വഹിക്കുന്ന ജനങ്ങളോടുള്ള ഉത്തരവാദിത്തം എന്നിവ ആവശ്യമാണ്.
(മുഹമ്മദ് സിയാഉല്ല ഖാന് കൗണ്ടര് പോയന്റില് എഴുതിയ ലേഖനത്തിന്റെ സ്വതന്ത്ര വിവര്ത്തനം)